Nicht jeder Vergütungsbestandteil muss voll versteuert und verbeitragt werden. Zahlreiche Benefits sind ganz oder teilweise steuer- und sozialversicherungsfrei, wenn bestimmte gesetzliche Voraussetzungen eingehalten werden. Die folgende Übersicht zeigt beispielhaft, welche Regeln dabei jeweils greifen. Sie ist nicht abschließend.
Die Aufzählung ist in Vergütungsbestandteile ohne und mit Umwandlungsmöglichkeit sowie in Leistungen im überwiegend betrieblichen Interesse gegliedert. Vergütungsbestandteile ohne Umwandlungsmöglichkeit, also mit sogenannter Zusätzlichkeitsvoraussetzung, können nur zusätzlich zum ohnehin geschuldeten Arbeitslohn steuerbegünstigt gewährt werden. Dabei ist auch zu unterscheiden, ob die Zusätzlichkeitsvoraussetzung für die Lohnsteuer oder für die Sozialversicherung gilt. Teilweise erfordern Vergütungsbestandteile lohnsteuerrechtlich keine Zusätzlichkeit, während sie sozialversicherungsrechtlich dennoch gefordert wird.
Wichtig: Nicht in dieser Übersicht enthalten sind die Voraussetzungen der steuerlichen Anerkennung, etwa die Änderung des Arbeitsvertrags, Rückfallklauseln oder ein Tarifvorbehalt, sowie die sozialversicherungsrechtlichen Voraussetzungen bei der Entgeltumwandlung.
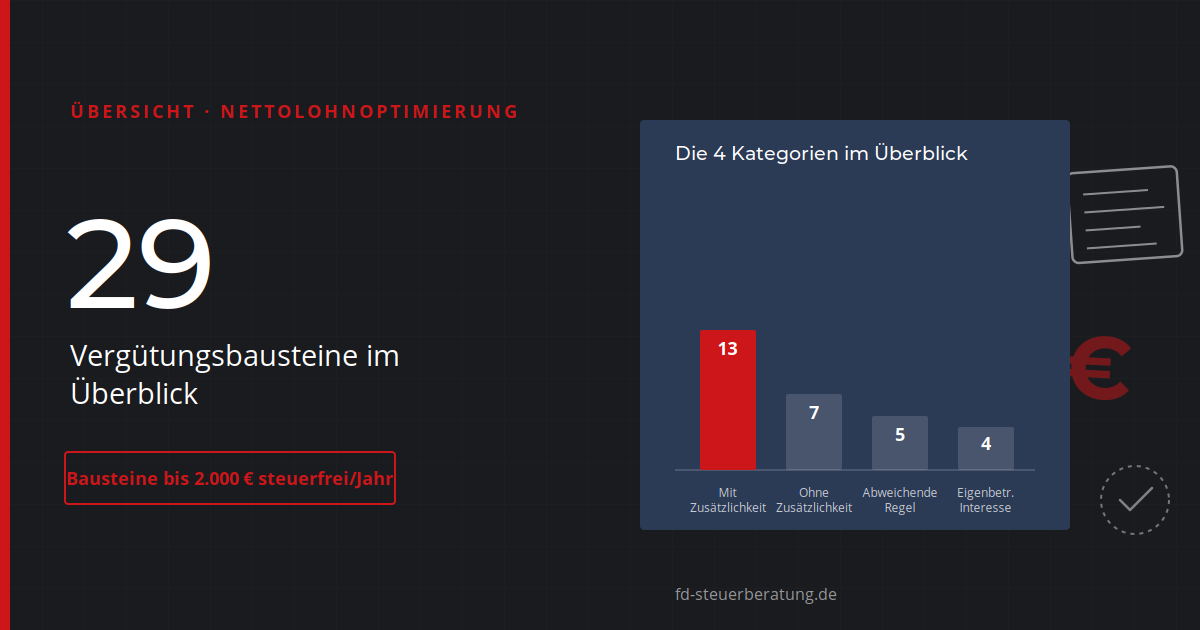
Diese Übersicht ersetzt keine individuelle Prüfung. Ob ein Benefit im Einzelfall wirklich steuer- und beitragsfrei bleibt, hängt zusätzlich von Voraussetzungen ab, die hier nicht aufgeführt sind, etwa Anpassungen im Arbeitsvertrag oder sozialversicherungsrechtliche Vorgaben bei der Entgeltumwandlung. Gerne prüfen wir gemeinsam mit Ihnen, welche Vergütungsbausteine für Ihr Unternehmen und Ihre Mitarbeitenden am meisten bringen.
FD STEUERBERATUNGS-
GESELLSCHAFT
Fehst & Dörr
Partnerschaft mbB
FD Steuerberatungsgesellschaft
Fehst & Dörr Partnerschaft mbB
Christian-Pleß-Straße 11-13
63069 Offenbach am Main
